Domain finanzprüfer.de kaufen?
Wir ziehen mit dem Projekt
finanzprüfer.de um.
Sind Sie am Kauf der Domain
finanzprüfer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain finanzprüfer.de kaufen?
Was sind liquide Mittel in der Bilanz?
Was sind liquide Mittel in der Bilanz? Liquide Mittel sind Vermögenswerte, die schnell in Bargeld umgewandelt werden können, in der Regel innerhalb eines Jahres. Dazu gehören beispielsweise Bargeld, Bankguthaben und kurzfristige Wertpapiere. Sie werden in der Bilanz unter der Position "Kurzfristige Vermögenswerte" ausgewiesen und dienen dazu, die Liquidität eines Unternehmens zu messen. Liquide Mittel sind wichtig, um kurzfristige Verbindlichkeiten bedienen zu können und laufende Betriebskosten zu decken. **
Wo finde ich liquide Mittel in der Bilanz?
Liquide Mittel in der Bilanz sind in der Regel unter dem Posten "Kassenbestand und Guthaben bei Kreditinstituten" zu finden. Dieser Posten zeigt den Betrag an Bargeld und Geldanlagen, die schnell in Bargeld umgewandelt werden können. Liquide Mittel sind wichtig, um die Zahlungsfähigkeit eines Unternehmens zu gewährleisten und kurzfristige Verbindlichkeiten zu begleichen. Sie sind ein wichtiger Indikator für die finanzielle Stabilität und Flexibilität eines Unternehmens. Unternehmen sollten darauf achten, dass sie ausreichend liquide Mittel zur Verfügung haben, um unvorhergesehene Ausgaben oder Engpässe zu überbrücken. **


Ähnliche Suchbegriffe für Liquide Mittel
Top-Angebote
Produkte zum Begriff Liquide Mittel:
-
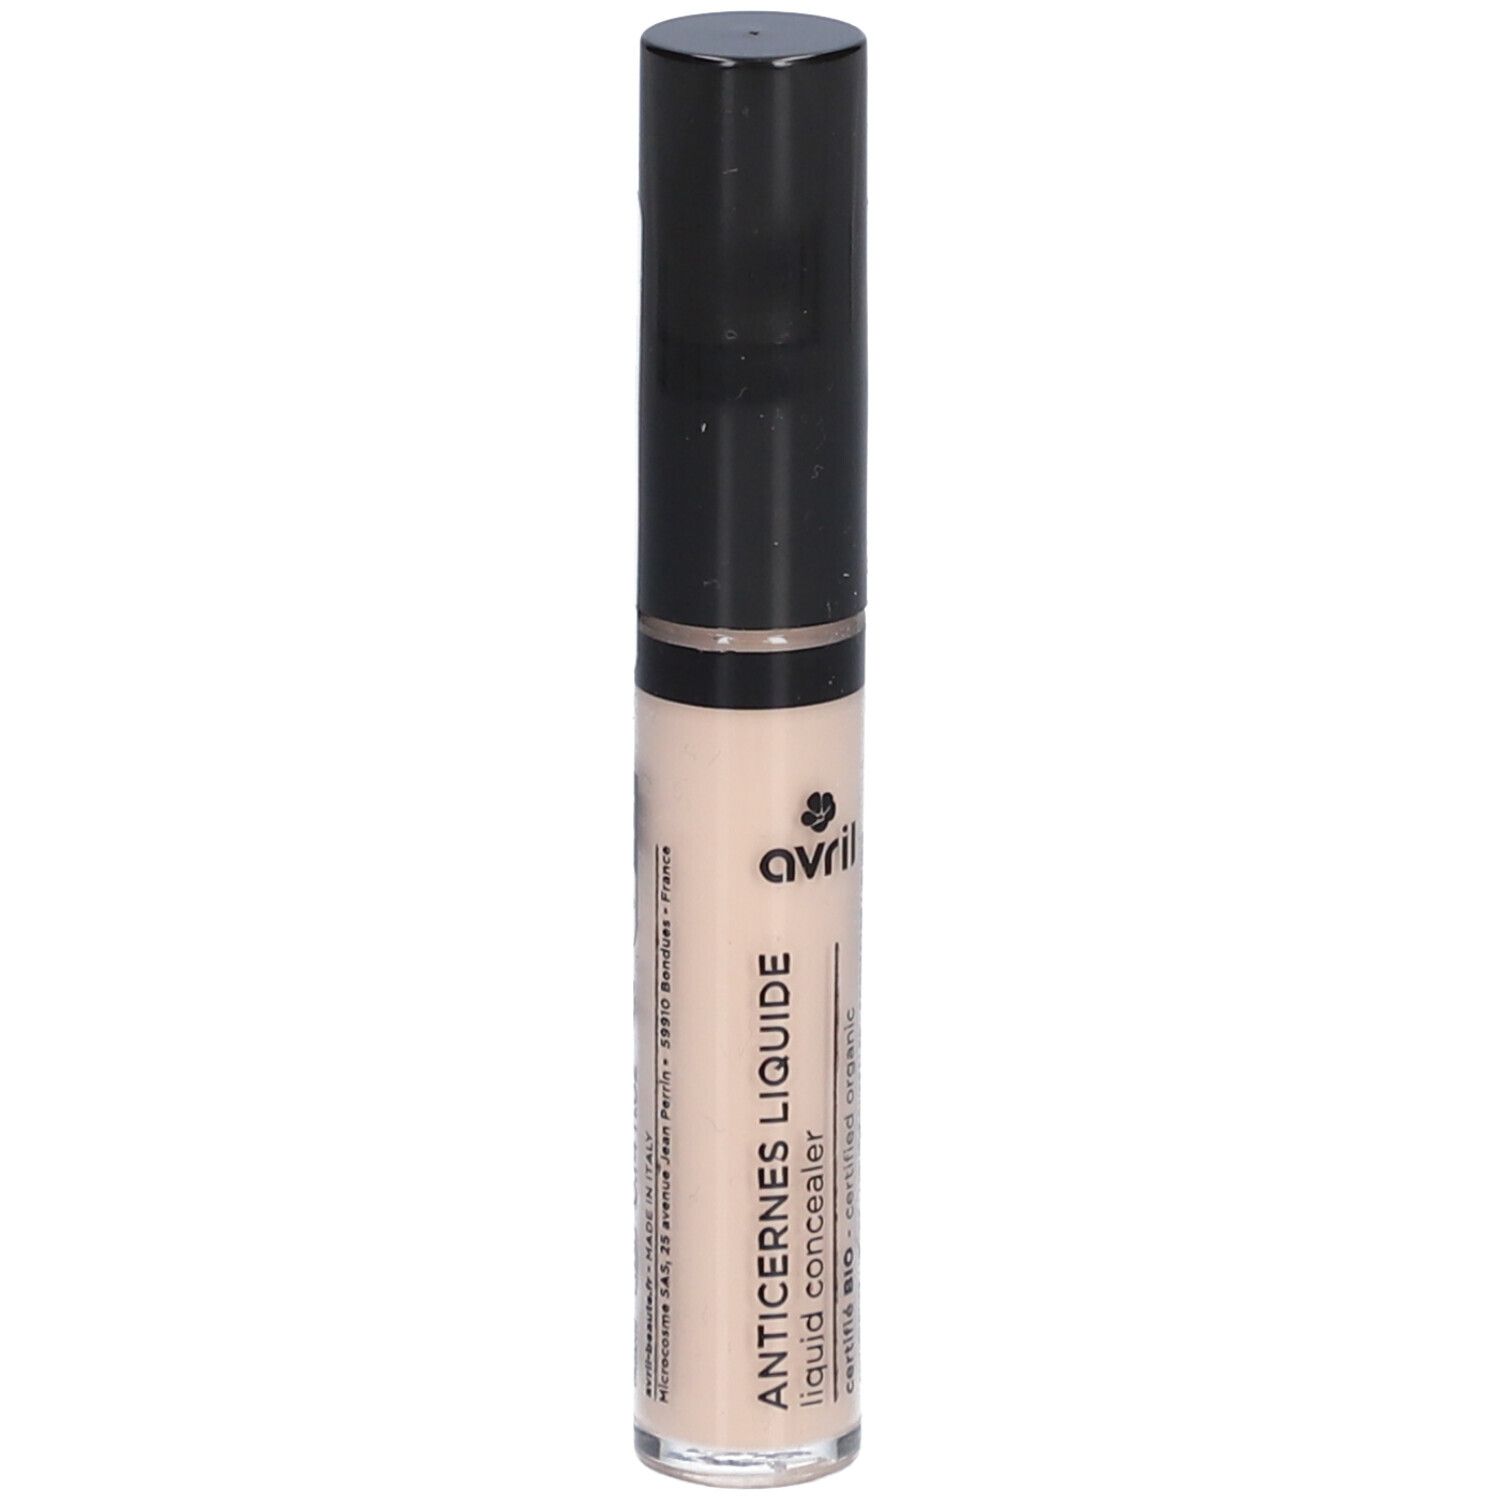
Avril Anticerne Liquide Porcelaine 4 ml CremeMüssen Sie Augenringe und kleine Makel abdecken? Die deckende Textur des flüssigen, bio-zertifizierten Avril Concealer erfüllt diese Aufgabe in Sekundenschnelle. Er ist flüssig, leicht aufzutragen und kann auch als Grundierung verwendet werden. Unterton rosa.VorteileFlüssige TexturMittlere bis starke Deckkraft, ideal zum Abdecken von Rötungen, Augenringen und kleinen Pickeln9 Farbtöne erhältlichIndikationFür alle HauttypenAnwendung Um Ihren Avril Concealer richtig aufzutragen, tragen Sie zuerst Ihre Tagescreme und dann Ihre gewohnte Foundation auf. Nehmen Sie dann mit dem Finger etwas Concealer auf. Klopfen Sie ihn vom inneren Augenwinkel bis zum äußeren Rand des Augenrings auf und verschmelzen Sie ihn mit Ihrer Grundierung, bis der Übergang unsichtbar ist. Reiben Sie nicht: Die Pigmente müssen auf der Oberfläche bleiben, um ihre Deckkraft zu entfalten.InhaltsstoffeHAMAMAMELIS VIRGINIANA WATER / HAMAMAMELIS VIRGINIANA (WITCH HAZEL) WATER*, AQUA / WATER, DICAPRYLYL ETHER, POLYGLYCERYL-2 DIPOLYHYDROXYSTEARATE, GLYCERIN, DICAPRYLYL CARBONATE, CAPRYLIC/CAPRIC TRIGLYCERIDE, SILICA, POLYGLYCERYL-3 DIISOSTEARATE, COCOGLYCERIDES, HYDROGENATED CASTOR OIL, PENTYLENE GLYCOL, JOJOBA ESTERS, ORYZA SATIVA STARCH / ORYZA SATIVA (RICE) STARCH*, MAGNESIUM SULFATE, HELIANTHUS ANNUUS SEED CERA / HELIANTHUS ANNUUS (SUNFLOWER) SEED WAX, SIMMONDSIA CHINENSIS SEED OIL / SIMMONDSIA CHINENSIS (JOJOBA) SEED OIL*, ALUMINUM HYDROXIDE, TOCOPHEROL, SODIUM LAUROYL GLUTAMATE, BENZYL ALCOHOL, HONOKIOL, LYSINE, POLYGLYCERIN-3, ACACIA DECURRENS FLOWER CERA / ACACIA DECURRENS FLOWER WAX, SODIUM PHYTATE, SODIUM BENZOATE, MAGNESIUM CHLORIDE, POTASSIUM SORBATE, HELIANTHUS ANNUUS SEED OIL / HELIANTHUS ANNUUS (SUNFLOWER) SEED OIL, ALCOHOL. ,May contain, (+/-):, CI 77891 / TITANIUM DIOXIDE, CI 77491 / IRON OXIDES, CI 77492 / IRON OXIDES, CI 77499 / IRON OXIDES.8,39 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Hug, Hartmut: Betriebswirtschaft mit Rechnungswesen | Controlling 1. Berufliches Gymnasium Wirtschaft.NiedersachsenBetriebswirtschaft mit Rechnungswesen | Controlling 1. Berufliches Gymnasium Wirtschaft.Niedersachsen , Lehrplanbezug: Niedersachsen, Konzeption: Die aktuellen Rahmenrichtlinien legen einen Fokus auf berufliche Handlungsprozesse unter Beachtung eines ganzheitlichen Kompetenzverständnisses. Aus diesem Grund werden in dem Buch nicht nur fachsystematische Aspekte und Strukturzusammenhänge berücksichtigt, sondern auch kompetenzorientierte Elemente eingebunden. So bietet das Schulbuch einleitende Handlungssituationen und kompetenzorientierte Arbeitsaufträge. Die Bearbeitung der kompetenzorientierten Arbeitsaufträge setzt die Aneignung von Wissen voraus. Dieses wird in Form von klar strukturierten Einheiten dargeboten. Viele Merksätze, Beispiele und Schaubilder tragen zur Veranschaulichung bei. Mit der Erarbeitung der Strukturzusammenhänge können Zielkonflikte herausgestellt und Problemlösungsansätze (Rückbezug zur Handlungssituation) aufgezeigt werden. Am Ende eines jeweiligen Abschnitts bietet ein Kompetenztraining umfangreiche Möglichkeiten, die angestrebten Kompetenzen zu trainieren. Zur Vertiefung und zum individualisierten Lernen sowie als weitere Möglichkeit zum kompetenzorientierten Lernen eignet sich das mit dem Schulbuch abgestimmte "Arbeitsheft BRC - Einführungsphase". Inhalt: Lerngebiet 1: Ein Unternehmen gründen, Lerngebiet 2: Werteströme im Unternehmen erfassen und beurteilen. Neu in der 9. Auflage: Die Neubearbeitung berücksichtigt sowohl das neue Schuldrecht als auch die Änderungen im Personengesellschaftsrecht (MoPeG). , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 9. Auflage, Erscheinungsjahr: 20240319, Produktform: Kartoniert, Autoren: Hug, Hartmut~Kessler, Roland~Lennartz, Martina~Speth, Hermann, Auflage: 24009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 342, Keyword: BWL; Berufliches Gymnasium; Einführungsphase; Neue Rahmenrichtlinien; Niedersachsen; Schulbuch, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch~Controlling / Berufsbezogenes Schulbuch~Rechnungswesen / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 172, Höhe: 19, Gewicht: 626, Produktform: Kartoniert, Genre: Schule und Lernen,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erhardt, Martin: Wirtschaftsprüfung kompaktWirtschaftsprüfung kompakt , Das vorliegende Lehrbuch wurde für die höheren Semester im Bachelorstudium zum vertiefenden Studium im Bereich der Wirtschaftsprüfung entwickelt. Auch als Grundlage für entsprechende Vorlesungen im Masterstudium eignet es sich. Klar und verständlich werden die Grundlagen der Wirtschaftsprüfung, insbesondere die von den Prüfungsorganen zu beachtenden Rahmenbedingungen, die rechtlichen Grundlagen, die Erfordernisse an die Prüfungsplanung und die Durchführung der risikoorientierten Abschlussprüfung von Kapitalgesellschaften sowie die Anforderungen an die Berichterstattung durch den Abschlussprüfer nach den nationalen und internationalen Grundsätzen (IDW PS; ISA) ordnungsmäßiger Abschlussprüfung vermittelt. »Wirtschaftsprüfung kompakt« spricht nicht nur alle klausurrelevanten Problembereiche an. Vielmehr wird die Darstellung durch zahlreiche Fälle, Hinweise für die Falllösung und systematische Aufbauhilfen ergänzt. Die überarbeitete Neuauflage berücksichtigt eine Vielzahl von Reformgesetzen und Verlautbarungen des Berufsstandes und behandelt neben den nationalen berufsständischen Verlautbarungen auch die zukünftig anzuwendenden International Standards on Auditing - ISA (DE). Darüber hinaus wurde im Rahmen der Überarbeitung das Thema »Digitalisierung in der Wirtschaftsprüfung« eingefügt. , Bremsbacken > Bremsen & Bremsenteile , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20210929, Produktform: Kartoniert, Titel der Reihe: Edition Wissenschaft & Praxis##, Autoren: Erhardt, Martin~Häfele, Markus, Edition: REV, Auflage: 21003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 184, Abbildungen: 183 farbige Abbildungen, Themenüberschrift: BUSINESS & ECONOMICS / Accounting / Managerial, Keyword: Berufsexamina; Prüfungsvorbereitung; Lehrbuch; Jahresabschlussprüfung; Kapitalgesellschaft; Prüfungsstandards; Digitalisierung; Musterklausuren; Prüfungswesen; International Standards on Auditing; Wirtschaftsprüfer, Fachschema: Wirtschaftsprüfung - Wirtschaftsprüfer, Fachkategorie: Betriebswirtschaft und Management, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Buchführung, Rechnungswesen, Controlling, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 184, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wissenschaft & Praxis, Verlag: Wissenschaft & Praxis, Verlag: Duncker & Humblot GmbH, Länge: 231, Breite: 158, Höhe: 12, Gewicht: 318, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783896735409, eBook EAN: 9783896447678, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 232177829,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Sind Wertpapiere liquide Mittel?
Nein, Wertpapiere sind keine liquiden Mittel. Liquide Mittel beziehen sich auf Vermögenswerte, die schnell in Bargeld umgewandelt werden können, um kurzfristige Verbindlichkeiten zu decken. Wertpapiere wie Aktien, Anleihen oder Investmentfonds können zwar verkauft werden, aber der Verkaufsprozess kann je nach Marktlage und Nachfrage einige Zeit in Anspruch nehmen. Daher gelten Wertpapiere nicht als sofort verfügbar und werden daher nicht als liquide Mittel betrachtet. Unternehmen halten in der Regel liquide Mittel wie Bargeld, Einlagen oder kurzfristige Wertpapiere, um ihre kurzfristigen Zahlungsverpflichtungen zu erfüllen. **
-
Sind Aktien liquide Mittel?
Sind Aktien liquide Mittel? Nein, Aktien sind keine liquiden Mittel, da sie nicht direkt in Bargeld umgewandelt werden können. Der Verkauf von Aktien kann je nach Marktlage und Handelsvolumen einige Zeit in Anspruch nehmen. Zudem unterliegen Aktien Kursschwankungen, die den tatsächlichen Verkaufserlös beeinflussen können. Liquide Mittel sind hingegen sofort verfügbar und können ohne Verzögerung für Zahlungen oder Investitionen eingesetzt werden. Es ist daher wichtig, zwischen liquiden Mitteln und langfristigen Anlagen wie Aktien zu unterscheiden, um die Liquidität eines Portfolios zu bewerten. **
-
Sind Vorräte Liquide Mittel?
Sind Vorräte liquide Mittel? Diese Frage hängt davon ab, wie man den Begriff "liquide Mittel" definiert. Vorräte sind in der Regel keine liquiden Mittel, da sie langfristig für den Verkauf oder die Produktion von Waren und Dienstleistungen gehalten werden. Liquide Mittel hingegen sind kurzfristige finanzielle Vermögenswerte, die leicht in Bargeld umgewandelt werden können. Daher werden Vorräte normalerweise nicht als liquide Mittel betrachtet, da sie nicht sofort verfügbar sind, um Schulden zu begleichen oder Investitionen zu tätigen. Es ist wichtig, zwischen verschiedenen Arten von Vermögenswerten zu unterscheiden, um die Liquidität und Finanzlage eines Unternehmens richtig zu bewerten. **
-
Was versteht man unter liquide Mittel?
Was versteht man unter liquide Mittel? Liquide Mittel sind finanzielle Vermögenswerte, die schnell und ohne Verlust in Bargeld umgewandelt werden können. Dazu gehören beispielsweise Bargeld, Bankguthaben und kurzfristige Wertpapiere. Liquide Mittel sind wichtig für die Liquidität eines Unternehmens, da sie zur Deckung kurzfristiger Verbindlichkeiten oder unvorhergesehener Ausgaben dienen. Sie werden auch als Liquiditätspolster bezeichnet, um finanzielle Engpässe zu vermeiden. **
Was sind liquide und flüssige Mittel in der BWL?
Liquide Mittel sind finanzielle Ressourcen, die schnell und ohne größeren Verlust in Bargeld umgewandelt werden können, wie zum Beispiel Bankguthaben oder kurzfristige Wertpapiere. Flüssige Mittel hingegen beziehen sich auf den Bestand an Geld und Zahlungsmitteln, die ein Unternehmen zur Verfügung hat, um seine laufenden Verbindlichkeiten zu begleichen. Dies kann sowohl Bargeld als auch Bankguthaben umfassen. **
Wie kann ein Unternehmen seinen Cashflow optimieren, um liquide Mittel für Investitionen zu gewinnen?
Ein Unternehmen kann seinen Cashflow optimieren, indem es seine Zahlungsfristen mit Lieferanten verhandelt, um die Fristen zu verlängern. Außerdem kann es den Forderungsmanagementprozess verbessern, um schneller an ausstehende Zahlungen zu gelangen. Zudem kann es unrentable Geschäftsbereiche identifizieren und restrukturieren, um die Rentabilität zu steigern und mehr liquide Mittel zu generieren. **
Top-Angebote
Produkte zum Begriff Liquide Mittel:
-
Sisley Ombre Éclat Liquide 6,5mlOmbre Éclat Liquide ist ein langanhaltender flüssiger Lidschatten. Er sorgt für einen Hauch von leuchtender Farbe auf den Augenlidern und verleiht ein Gefühl von Frische und Leichtigkeit. Glättet sichtbar die Augenlider und sorgt den ganzen Tag über für ein angenehmes Gefühl. Er bringt Ihre Augenlider zum Strahlen und seine Deckkkraft ist modulierbar: von einem sehr leichten bis hin zu einem intensiven Make-up Look. Der präzise, weiche Applikator ermöglicht ein einfaches und leichtes Auftragen. Die 6 Farbnuancen mit satiniertem oder schimmernden Finish harmonieren perfekt miteinander und können daher leicht kombiniert werden - für ein maßgeschneidertes Make-up Ergebnis.38,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Avril Anticerne Liquide Porcelaine 4 ml CremeMüssen Sie Augenringe und kleine Makel abdecken? Die deckende Textur des flüssigen, bio-zertifizierten Avril Concealer erfüllt diese Aufgabe in Sekundenschnelle. Er ist flüssig, leicht aufzutragen und kann auch als Grundierung verwendet werden. Unterton rosa.VorteileFlüssige TexturMittlere bis starke Deckkraft, ideal zum Abdecken von Rötungen, Augenringen und kleinen Pickeln9 Farbtöne erhältlichIndikationFür alle HauttypenAnwendung Um Ihren Avril Concealer richtig aufzutragen, tragen Sie zuerst Ihre Tagescreme und dann Ihre gewohnte Foundation auf. Nehmen Sie dann mit dem Finger etwas Concealer auf. Klopfen Sie ihn vom inneren Augenwinkel bis zum äußeren Rand des Augenrings auf und verschmelzen Sie ihn mit Ihrer Grundierung, bis der Übergang unsichtbar ist. Reiben Sie nicht: Die Pigmente müssen auf der Oberfläche bleiben, um ihre Deckkraft zu entfalten.InhaltsstoffeHAMAMAMELIS VIRGINIANA WATER / HAMAMAMELIS VIRGINIANA (WITCH HAZEL) WATER*, AQUA / WATER, DICAPRYLYL ETHER, POLYGLYCERYL-2 DIPOLYHYDROXYSTEARATE, GLYCERIN, DICAPRYLYL CARBONATE, CAPRYLIC/CAPRIC TRIGLYCERIDE, SILICA, POLYGLYCERYL-3 DIISOSTEARATE, COCOGLYCERIDES, HYDROGENATED CASTOR OIL, PENTYLENE GLYCOL, JOJOBA ESTERS, ORYZA SATIVA STARCH / ORYZA SATIVA (RICE) STARCH*, MAGNESIUM SULFATE, HELIANTHUS ANNUUS SEED CERA / HELIANTHUS ANNUUS (SUNFLOWER) SEED WAX, SIMMONDSIA CHINENSIS SEED OIL / SIMMONDSIA CHINENSIS (JOJOBA) SEED OIL*, ALUMINUM HYDROXIDE, TOCOPHEROL, SODIUM LAUROYL GLUTAMATE, BENZYL ALCOHOL, HONOKIOL, LYSINE, POLYGLYCERIN-3, ACACIA DECURRENS FLOWER CERA / ACACIA DECURRENS FLOWER WAX, SODIUM PHYTATE, SODIUM BENZOATE, MAGNESIUM CHLORIDE, POTASSIUM SORBATE, HELIANTHUS ANNUUS SEED OIL / HELIANTHUS ANNUUS (SUNFLOWER) SEED OIL, ALCOHOL. ,May contain, (+/-):, CI 77891 / TITANIUM DIOXIDE, CI 77491 / IRON OXIDES, CI 77492 / IRON OXIDES, CI 77499 / IRON OXIDES.8,39 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Was sind liquide Mittel in der Bilanz?
Was sind liquide Mittel in der Bilanz? Liquide Mittel sind Vermögenswerte, die schnell in Bargeld umgewandelt werden können, in der Regel innerhalb eines Jahres. Dazu gehören beispielsweise Bargeld, Bankguthaben und kurzfristige Wertpapiere. Sie werden in der Bilanz unter der Position "Kurzfristige Vermögenswerte" ausgewiesen und dienen dazu, die Liquidität eines Unternehmens zu messen. Liquide Mittel sind wichtig, um kurzfristige Verbindlichkeiten bedienen zu können und laufende Betriebskosten zu decken. **
-
Wo finde ich liquide Mittel in der Bilanz?
Liquide Mittel in der Bilanz sind in der Regel unter dem Posten "Kassenbestand und Guthaben bei Kreditinstituten" zu finden. Dieser Posten zeigt den Betrag an Bargeld und Geldanlagen, die schnell in Bargeld umgewandelt werden können. Liquide Mittel sind wichtig, um die Zahlungsfähigkeit eines Unternehmens zu gewährleisten und kurzfristige Verbindlichkeiten zu begleichen. Sie sind ein wichtiger Indikator für die finanzielle Stabilität und Flexibilität eines Unternehmens. Unternehmen sollten darauf achten, dass sie ausreichend liquide Mittel zur Verfügung haben, um unvorhergesehene Ausgaben oder Engpässe zu überbrücken. **
-
Sind Wertpapiere liquide Mittel?
Nein, Wertpapiere sind keine liquiden Mittel. Liquide Mittel beziehen sich auf Vermögenswerte, die schnell in Bargeld umgewandelt werden können, um kurzfristige Verbindlichkeiten zu decken. Wertpapiere wie Aktien, Anleihen oder Investmentfonds können zwar verkauft werden, aber der Verkaufsprozess kann je nach Marktlage und Nachfrage einige Zeit in Anspruch nehmen. Daher gelten Wertpapiere nicht als sofort verfügbar und werden daher nicht als liquide Mittel betrachtet. Unternehmen halten in der Regel liquide Mittel wie Bargeld, Einlagen oder kurzfristige Wertpapiere, um ihre kurzfristigen Zahlungsverpflichtungen zu erfüllen. **
-
Sind Aktien liquide Mittel?
Sind Aktien liquide Mittel? Nein, Aktien sind keine liquiden Mittel, da sie nicht direkt in Bargeld umgewandelt werden können. Der Verkauf von Aktien kann je nach Marktlage und Handelsvolumen einige Zeit in Anspruch nehmen. Zudem unterliegen Aktien Kursschwankungen, die den tatsächlichen Verkaufserlös beeinflussen können. Liquide Mittel sind hingegen sofort verfügbar und können ohne Verzögerung für Zahlungen oder Investitionen eingesetzt werden. Es ist daher wichtig, zwischen liquiden Mitteln und langfristigen Anlagen wie Aktien zu unterscheiden, um die Liquidität eines Portfolios zu bewerten. **
Ähnliche Suchbegriffe für Liquide Mittel
-
Hug, Hartmut: Betriebswirtschaft mit Rechnungswesen | Controlling 1. Berufliches Gymnasium Wirtschaft.NiedersachsenBetriebswirtschaft mit Rechnungswesen | Controlling 1. Berufliches Gymnasium Wirtschaft.Niedersachsen , Lehrplanbezug: Niedersachsen, Konzeption: Die aktuellen Rahmenrichtlinien legen einen Fokus auf berufliche Handlungsprozesse unter Beachtung eines ganzheitlichen Kompetenzverständnisses. Aus diesem Grund werden in dem Buch nicht nur fachsystematische Aspekte und Strukturzusammenhänge berücksichtigt, sondern auch kompetenzorientierte Elemente eingebunden. So bietet das Schulbuch einleitende Handlungssituationen und kompetenzorientierte Arbeitsaufträge. Die Bearbeitung der kompetenzorientierten Arbeitsaufträge setzt die Aneignung von Wissen voraus. Dieses wird in Form von klar strukturierten Einheiten dargeboten. Viele Merksätze, Beispiele und Schaubilder tragen zur Veranschaulichung bei. Mit der Erarbeitung der Strukturzusammenhänge können Zielkonflikte herausgestellt und Problemlösungsansätze (Rückbezug zur Handlungssituation) aufgezeigt werden. Am Ende eines jeweiligen Abschnitts bietet ein Kompetenztraining umfangreiche Möglichkeiten, die angestrebten Kompetenzen zu trainieren. Zur Vertiefung und zum individualisierten Lernen sowie als weitere Möglichkeit zum kompetenzorientierten Lernen eignet sich das mit dem Schulbuch abgestimmte "Arbeitsheft BRC - Einführungsphase". Inhalt: Lerngebiet 1: Ein Unternehmen gründen, Lerngebiet 2: Werteströme im Unternehmen erfassen und beurteilen. Neu in der 9. Auflage: Die Neubearbeitung berücksichtigt sowohl das neue Schuldrecht als auch die Änderungen im Personengesellschaftsrecht (MoPeG). , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 9. Auflage, Erscheinungsjahr: 20240319, Produktform: Kartoniert, Autoren: Hug, Hartmut~Kessler, Roland~Lennartz, Martina~Speth, Hermann, Auflage: 24009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 342, Keyword: BWL; Berufliches Gymnasium; Einführungsphase; Neue Rahmenrichtlinien; Niedersachsen; Schulbuch, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch~Controlling / Berufsbezogenes Schulbuch~Rechnungswesen / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 172, Höhe: 19, Gewicht: 626, Produktform: Kartoniert, Genre: Schule und Lernen,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erhardt, Martin: Wirtschaftsprüfung kompaktWirtschaftsprüfung kompakt , Das vorliegende Lehrbuch wurde für die höheren Semester im Bachelorstudium zum vertiefenden Studium im Bereich der Wirtschaftsprüfung entwickelt. Auch als Grundlage für entsprechende Vorlesungen im Masterstudium eignet es sich. Klar und verständlich werden die Grundlagen der Wirtschaftsprüfung, insbesondere die von den Prüfungsorganen zu beachtenden Rahmenbedingungen, die rechtlichen Grundlagen, die Erfordernisse an die Prüfungsplanung und die Durchführung der risikoorientierten Abschlussprüfung von Kapitalgesellschaften sowie die Anforderungen an die Berichterstattung durch den Abschlussprüfer nach den nationalen und internationalen Grundsätzen (IDW PS; ISA) ordnungsmäßiger Abschlussprüfung vermittelt. »Wirtschaftsprüfung kompakt« spricht nicht nur alle klausurrelevanten Problembereiche an. Vielmehr wird die Darstellung durch zahlreiche Fälle, Hinweise für die Falllösung und systematische Aufbauhilfen ergänzt. Die überarbeitete Neuauflage berücksichtigt eine Vielzahl von Reformgesetzen und Verlautbarungen des Berufsstandes und behandelt neben den nationalen berufsständischen Verlautbarungen auch die zukünftig anzuwendenden International Standards on Auditing - ISA (DE). Darüber hinaus wurde im Rahmen der Überarbeitung das Thema »Digitalisierung in der Wirtschaftsprüfung« eingefügt. , Bremsbacken > Bremsen & Bremsenteile , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20210929, Produktform: Kartoniert, Titel der Reihe: Edition Wissenschaft & Praxis##, Autoren: Erhardt, Martin~Häfele, Markus, Edition: REV, Auflage: 21003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 184, Abbildungen: 183 farbige Abbildungen, Themenüberschrift: BUSINESS & ECONOMICS / Accounting / Managerial, Keyword: Berufsexamina; Prüfungsvorbereitung; Lehrbuch; Jahresabschlussprüfung; Kapitalgesellschaft; Prüfungsstandards; Digitalisierung; Musterklausuren; Prüfungswesen; International Standards on Auditing; Wirtschaftsprüfer, Fachschema: Wirtschaftsprüfung - Wirtschaftsprüfer, Fachkategorie: Betriebswirtschaft und Management, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Buchführung, Rechnungswesen, Controlling, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 184, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wissenschaft & Praxis, Verlag: Wissenschaft & Praxis, Verlag: Duncker & Humblot GmbH, Länge: 231, Breite: 158, Höhe: 12, Gewicht: 318, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783896735409, eBook EAN: 9783896447678, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 232177829,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Vorräte Liquide Mittel?
Sind Vorräte liquide Mittel? Diese Frage hängt davon ab, wie man den Begriff "liquide Mittel" definiert. Vorräte sind in der Regel keine liquiden Mittel, da sie langfristig für den Verkauf oder die Produktion von Waren und Dienstleistungen gehalten werden. Liquide Mittel hingegen sind kurzfristige finanzielle Vermögenswerte, die leicht in Bargeld umgewandelt werden können. Daher werden Vorräte normalerweise nicht als liquide Mittel betrachtet, da sie nicht sofort verfügbar sind, um Schulden zu begleichen oder Investitionen zu tätigen. Es ist wichtig, zwischen verschiedenen Arten von Vermögenswerten zu unterscheiden, um die Liquidität und Finanzlage eines Unternehmens richtig zu bewerten. **
-
Was versteht man unter liquide Mittel?
Was versteht man unter liquide Mittel? Liquide Mittel sind finanzielle Vermögenswerte, die schnell und ohne Verlust in Bargeld umgewandelt werden können. Dazu gehören beispielsweise Bargeld, Bankguthaben und kurzfristige Wertpapiere. Liquide Mittel sind wichtig für die Liquidität eines Unternehmens, da sie zur Deckung kurzfristiger Verbindlichkeiten oder unvorhergesehener Ausgaben dienen. Sie werden auch als Liquiditätspolster bezeichnet, um finanzielle Engpässe zu vermeiden. **
-
Was sind liquide und flüssige Mittel in der BWL?
Liquide Mittel sind finanzielle Ressourcen, die schnell und ohne größeren Verlust in Bargeld umgewandelt werden können, wie zum Beispiel Bankguthaben oder kurzfristige Wertpapiere. Flüssige Mittel hingegen beziehen sich auf den Bestand an Geld und Zahlungsmitteln, die ein Unternehmen zur Verfügung hat, um seine laufenden Verbindlichkeiten zu begleichen. Dies kann sowohl Bargeld als auch Bankguthaben umfassen. **
-
Wie kann ein Unternehmen seinen Cashflow optimieren, um liquide Mittel für Investitionen zu gewinnen?
Ein Unternehmen kann seinen Cashflow optimieren, indem es seine Zahlungsfristen mit Lieferanten verhandelt, um die Fristen zu verlängern. Außerdem kann es den Forderungsmanagementprozess verbessern, um schneller an ausstehende Zahlungen zu gelangen. Zudem kann es unrentable Geschäftsbereiche identifizieren und restrukturieren, um die Rentabilität zu steigern und mehr liquide Mittel zu generieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.